Domain biegewellen.de kaufen?
Wir ziehen mit dem Projekt
biegewellen.de um.
Sind Sie am Kauf der Domain
biegewellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biegewellen.de kaufen?
Was bedeuten Plastizität, Verformbarkeit, Elastizität, Dehnbarkeit und Oxidationsbeständigkeit im Werkstoff Kupfer?
Plastizität bezieht sich auf die Fähigkeit von Kupfer, dauerhaft in eine neue Form gebracht zu werden, ohne zu brechen. Verformbarkeit bezieht sich auf die Fähigkeit von Kupfer, seine Form unter Einwirkung von äußeren Kräften zu ändern. Elastizität bezieht sich auf die Fähigkeit von Kupfer, nach der Entfernung der äußeren Kräfte in seine ursprüngliche Form zurückzukehren. Dehnbarkeit bezieht sich auf die Fähigkeit von Kupfer, unter Zugspannung verlängert zu werden, ohne zu brechen. Oxidationsbeständigkeit bezieht sich auf die Fähigkeit von Kupfer, gegenüber der Reaktion mit Sauerstoff in der Luft beständig zu sein. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
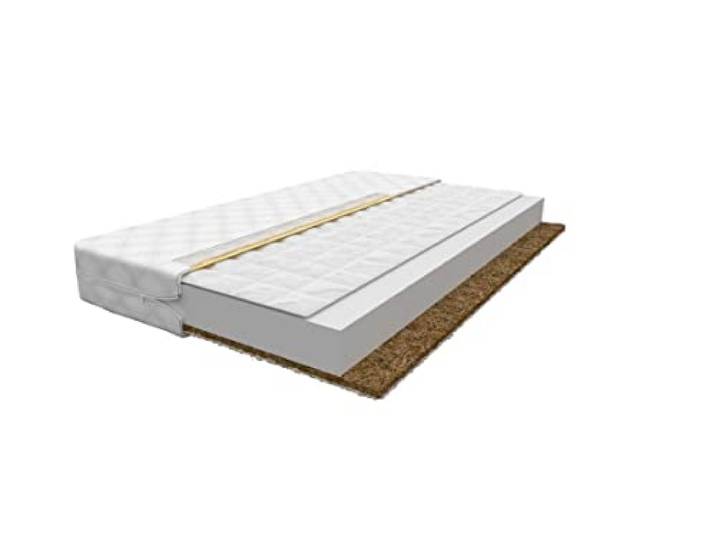
BDW Die GRYKO-KOKOS Matratze zeichnet Sich durch Flexibilität und Elastizität aus, resistent gegen Allergene, Zwei Härtegrade, äußerst komfortabel, passt Sich dem Körper an (200x90)<p>Die <strong>GRYKO-KOKOS Matratze</strong> bietet eine hervorragende Kombination aus <strong>Flexibilität</strong> und <strong>Elastizität</strong>, die für einen erholsamen Schlaf sorgt. Mit den Maßen <strong>200 x 90 cm</strong> passt sie ideal in jedes Schlafzimmer und ist sowohl für Einzelpersonen als auch für Paare geeignet. Diese Matratze ist in zwei <strong>Härtegraden</strong> erhältlich, sodass Du die für Dich passende Unterstützung wählen kannst.</p><p>Ein besonderes Merkmal der <strong>Buchweizen-Kokos-Matratze</strong> ist ihre Fähigkeit, sich perfekt der <strong>Körperform</strong> anzupassen. Der hochwertige <strong>Kern</strong> aus elastischem und langlebigem Komfortschaum sorgt dafür, dass die Matratze auch nach vielen Nächten ihre Form behält und optimalen Komfort bietet. Das integrierte <strong>Kokosvlies</strong> ist nicht nur äußerst strapazierfähig, sondern auch resistent gegen <strong>Allergene</strong>, was sie zu einer idealen Wahl für Allergiker macht.</p><p>Die schlichte <strong>weiße Farbe</strong> der Matratze fügt sich harmonisch in jede Schlafumgebung ein und sorgt für ein frisches Ambiente. Entdecke die Vorteile der <strong>GRYKO-KOKOS Matratze</strong> und genieße einen erholsamen Schlaf, der Deinen Körper optimal unterstützt.</p>102,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mechanik 2 - Akustik, Elastizität, Fest, FachbücherDieses Sachbuch, der vierte Band einer naturwissenschaftlichen, medizinischen und technischen Schriftenreihe von G. W. Leibniz, bietet eine tiefgehende Auseinandersetzung mit den Themen Akustik, Elastizität, Festigkeit, Statik und Stoss. Die historisch-kritische Edition präsentiert überwiegend unveröffentlichte Texte, die erstmals in ihrer Komplexität und Vielfalt zugänglich gemacht werden. Leibniz behandelt die Themen nicht nur sprachlich, sondern auch mathematisch, unterstützt durch zahlreiche Diagramme und Zeichnungen, die zur Veranschaulichung der komplexen Zusammenhänge beitragen. Das Werk richtet sich an Leser, die ein Interesse an den naturwissenschaftlichen Grundlagen und der historischen Entwicklung technischer Disziplinen haben. Es bietet einen Einblick in die Denkweise und Methodik eines der bedeutendsten Denker der Aufklärung und Renaissance. Die detaillierte Darstellung der physikalischen Phänomene und die präzise mathematische Analyse machen dieses Buch zu einer wertvollen Ressource für Wissenschaftler und Historiker gleichermassen.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
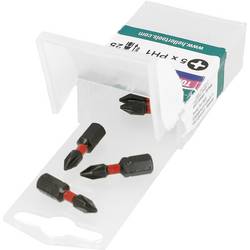
Heller Torsion Impact Bits 30530 Bit-Set 5teilig Torsion Control TechnologieDie Heller Torsion & Impact Bits sind hochwertige Bits, die auf alle gängigen Schraubfälle optimal abgestimmt sind. Dank präziser Kopfverarbeitung wird das Drehmoment optimal übertragen und der "Cam-Out-Effekt" minimiert. Die erstklassige S2-Qualität sorgt für eine lange Lebensdauer. Optional sind auch Torsion & Impact Bits-Sets erhältlich, ebenso wie diverses Zubehör wie Bithalter, Schnellwechsel-Bithalter oder Handgriffe.4,75 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Stammer, Stefan: Das Pferd in positiver SpannungDas Pferd in positiver Spannung , Biomechanik und Reitlehre in Bewegung , Sonstige > Motorkühlung , Erscheinungsjahr: 201510, Produktform: Leinen, Autoren: Stammer, Stefan, Seitenzahl/Blattzahl: 192, Abbildungen: mit vielen Fotos und anschaulichen Grafiken, Keyword: Ausbildung; Freizeitpferd; Springpferd; Körperspannung; Körperbau; Dressurpferd; Muskulatur; Erkrankungen, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Hippologie~Pferd~Sportpferd~Physikalische Therapie~Physiotherapie~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie~Reiten, Springreiten, Thema: Orientieren, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag, Länge: 256, Breite: 200, Höhe: 21, Gewicht: 810, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
NOBALAN Kurzzugbinde Dehnbarkeit von ca. 85 % braunDie braune Kurzzugbinde hat eine Dehnbarkeit von ca. 85 % und ist einfach anzulegen. Sie besteht überwiegend aus Baumwolle. Aufgrund ihrer geringen Dehnbarkeit wird sie zur Venenkompression (nach Pütter) eingesetzt. Die Binde ist zur Thromboseprophylaxe genauso geeignet wie zur postoperativen Therapie (z.B. Varizenverödung, Venenstripping). Bei chronischen Wunden aufgrund venöser Insuffizienz (z.B. Ulcus cruris) unterstützt ein über dem Wundverband angelegter Kompressionsverband den venösen Rückfluss und damit die Wundheilung. In einer Packung sind 10 Kurzzugbinden enthalten. Die Binden sind lose in einer Sammelpackung verpackt und werden ohne Verbandklammern ausgeliefert. Produktdetails braune Kurzzugbinde Dehnbarkeit von ca. 85 % einfach anzulegen besteht überwiegend aus Baumwolle 10 Kurzzugbinden sind in einer Packung enthalten in 7 Varianten erhältlich Verfügbare Varianten 6 cm x 523,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
NOBADUR Kurzzugbinde Dehnbarkeit von ca. 38 % 5 mDie braune Ultra-Kurzzugbinde hat eine Dehnbarkeit von ca. 38 % und ist einfach anzulegen. Sie besteht aus einem dicht gewebten Mischgewebe. Aufgrund ihrer geringen Dehnbarkeit wird sie zur Venenkompression (nach Pütter) eingesetzt. Die Binde ist zur Thromboseprophylaxe genauso geeignet wie zur postoperativen Therapie (z.B. Varizenverödung, Venenstripping). Bei chronischen Wunden aufgrund venöser Insuffizienz (z.B. Ulcus cruris) unterstützt ein über dem Wundverband angelegter Kompressionsverband den venösen Rückfluss und damit die Wundheilung. Die Binde ist 5 m lang und&nbsp;einzeln hygienisch in einer Schachtel verpackt. In einer Packungist 1 Kurzzugbinden enthalten. Produktdetails Dehnbarkeit von ca. 38 % besteht aus einem dicht gewebten Mischgewebe 5 m lang einzeln hygienisch in einer Schachtel verpackt in 4 Varianten erhältlich Verfügbare Varianten 6 cm x 5 m ( 1 Binde pro Pake5,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BDW Die GRYKO-KOKOS Matratze zeichnet Sich durch Flexibilität und Elastizität aus, resistent gegen Allergene, Zwei Härtegrade, äußerst komfortabel, passt Sich dem Körper an (200x90)<p>Die <strong>GRYKO-KOKOS Matratze</strong> bietet eine hervorragende Kombination aus <strong>Flexibilität</strong> und <strong>Elastizität</strong>, die für einen erholsamen Schlaf sorgt. Mit den Maßen <strong>200 x 90 cm</strong> passt sie ideal in jedes Schlafzimmer und ist sowohl für Einzelpersonen als auch für Paare geeignet. Diese Matratze ist in zwei <strong>Härtegraden</strong> erhältlich, sodass Du die für Dich passende Unterstützung wählen kannst.</p><p>Ein besonderes Merkmal der <strong>Buchweizen-Kokos-Matratze</strong> ist ihre Fähigkeit, sich perfekt der <strong>Körperform</strong> anzupassen. Der hochwertige <strong>Kern</strong> aus elastischem und langlebigem Komfortschaum sorgt dafür, dass die Matratze auch nach vielen Nächten ihre Form behält und optimalen Komfort bietet. Das integrierte <strong>Kokosvlies</strong> ist nicht nur äußerst strapazierfähig, sondern auch resistent gegen <strong>Allergene</strong>, was sie zu einer idealen Wahl für Allergiker macht.</p><p>Die schlichte <strong>weiße Farbe</strong> der Matratze fügt sich harmonisch in jede Schlafumgebung ein und sorgt für ein frisches Ambiente. Entdecke die Vorteile der <strong>GRYKO-KOKOS Matratze</strong> und genieße einen erholsamen Schlaf, der Deinen Körper optimal unterstützt.</p>102,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mechanik 2 - Akustik, Elastizität, Fest, FachbücherDieses Sachbuch, der vierte Band einer naturwissenschaftlichen, medizinischen und technischen Schriftenreihe von G. W. Leibniz, bietet eine tiefgehende Auseinandersetzung mit den Themen Akustik, Elastizität, Festigkeit, Statik und Stoss. Die historisch-kritische Edition präsentiert überwiegend unveröffentlichte Texte, die erstmals in ihrer Komplexität und Vielfalt zugänglich gemacht werden. Leibniz behandelt die Themen nicht nur sprachlich, sondern auch mathematisch, unterstützt durch zahlreiche Diagramme und Zeichnungen, die zur Veranschaulichung der komplexen Zusammenhänge beitragen. Das Werk richtet sich an Leser, die ein Interesse an den naturwissenschaftlichen Grundlagen und der historischen Entwicklung technischer Disziplinen haben. Es bietet einen Einblick in die Denkweise und Methodik eines der bedeutendsten Denker der Aufklärung und Renaissance. Die detaillierte Darstellung der physikalischen Phänomene und die präzise mathematische Analyse machen dieses Buch zu einer wertvollen Ressource für Wissenschaftler und Historiker gleichermassen.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeuten Plastizität, Verformbarkeit, Elastizität, Dehnbarkeit und Oxidationsbeständigkeit im Werkstoff Kupfer?
Plastizität bezieht sich auf die Fähigkeit von Kupfer, dauerhaft in eine neue Form gebracht zu werden, ohne zu brechen. Verformbarkeit bezieht sich auf die Fähigkeit von Kupfer, seine Form unter Einwirkung von äußeren Kräften zu ändern. Elastizität bezieht sich auf die Fähigkeit von Kupfer, nach der Entfernung der äußeren Kräfte in seine ursprüngliche Form zurückzukehren. Dehnbarkeit bezieht sich auf die Fähigkeit von Kupfer, unter Zugspannung verlängert zu werden, ohne zu brechen. Oxidationsbeständigkeit bezieht sich auf die Fähigkeit von Kupfer, gegenüber der Reaktion mit Sauerstoff in der Luft beständig zu sein. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Heller Torsion Impact Bits 30530 Bit-Set 5teilig Torsion Control TechnologieDie Heller Torsion & Impact Bits sind hochwertige Bits, die auf alle gängigen Schraubfälle optimal abgestimmt sind. Dank präziser Kopfverarbeitung wird das Drehmoment optimal übertragen und der "Cam-Out-Effekt" minimiert. Die erstklassige S2-Qualität sorgt für eine lange Lebensdauer. Optional sind auch Torsion & Impact Bits-Sets erhältlich, ebenso wie diverses Zubehör wie Bithalter, Schnellwechsel-Bithalter oder Handgriffe.4,75 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Stammer, Stefan: Das Pferd in positiver SpannungDas Pferd in positiver Spannung , Biomechanik und Reitlehre in Bewegung , Sonstige > Motorkühlung , Erscheinungsjahr: 201510, Produktform: Leinen, Autoren: Stammer, Stefan, Seitenzahl/Blattzahl: 192, Abbildungen: mit vielen Fotos und anschaulichen Grafiken, Keyword: Ausbildung; Freizeitpferd; Springpferd; Körperspannung; Körperbau; Dressurpferd; Muskulatur; Erkrankungen, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Hippologie~Pferd~Sportpferd~Physikalische Therapie~Physiotherapie~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie~Reiten, Springreiten, Thema: Orientieren, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag, Länge: 256, Breite: 200, Höhe: 21, Gewicht: 810, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heller Torsion Impact Bits 30531 Bit-Set 5teilig Torsion Control TechnologieDie Heller Torsion & Impact Bits sind hochwertige Bits, die auf alle gängigen Schraubfälle optimal abgestimmt sind. Dank präziser Kopfverarbeitung wird das Drehmoment optimal übertragen und der "Cam-Out-Effekt" minimiert. Die erstklassige S2-Qualität sorgt für eine lange Lebensdauer. Optional sind auch Torsion & Impact Bits-Sets erhältlich, ebenso wie diverses Zubehör wie Bithalter, Schnellwechsel-Bithalter oder Handgriffe.4,75 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.